Ce moment a rappelé une réalité simple : de l'argent qui dort ne fait pas que ne rien gagner. Il perd de la valeur. Comprendre comment l'inflation interagit avec ses placements, c'est comprendre pourquoi investir n'est pas seulement une question de gains, mais parfois simplement une question de ne pas s'appauvrir.
Qu'est-ce que l'inflation et comment se mesure-t-elle en Suisse ?
L'inflation correspond à une hausse générale du niveau des prix. Ce qui compte, c'est l'évolution moyenne des prix des biens et services consommés par les ménages.
Si un panier de biens coûte 1'000 CHF aujourd'hui et que les prix progressent de 2 %, il faudra environ 1'020 CHF l'année suivante pour acheter la même chose. C'est cela, la perte de pouvoir d'achat, et c'est le point de départ de toute réflexion sur le lien entre inflation et placements.
L'indice des prix à la consommation (IPC) et son calcul par l'OFS
En Suisse, la référence est l'indice suisse des prix à la consommation (IPC), calculé chaque mois par l'Office fédéral de la statistique. Il mesure l'évolution des prix d'un panier représentatif de la consommation des ménages : logement, alimentation, transports, loisirs, habillement, communications.
L'IPC est une moyenne. Un ménage qui consacre une grande part de son budget au loyer, à l'énergie ou aux transports peut ressentir la hausse des prix bien plus fortement que la moyenne.
L'inflation suisse comparée à l'inflation européenne : pourquoi la différence ?
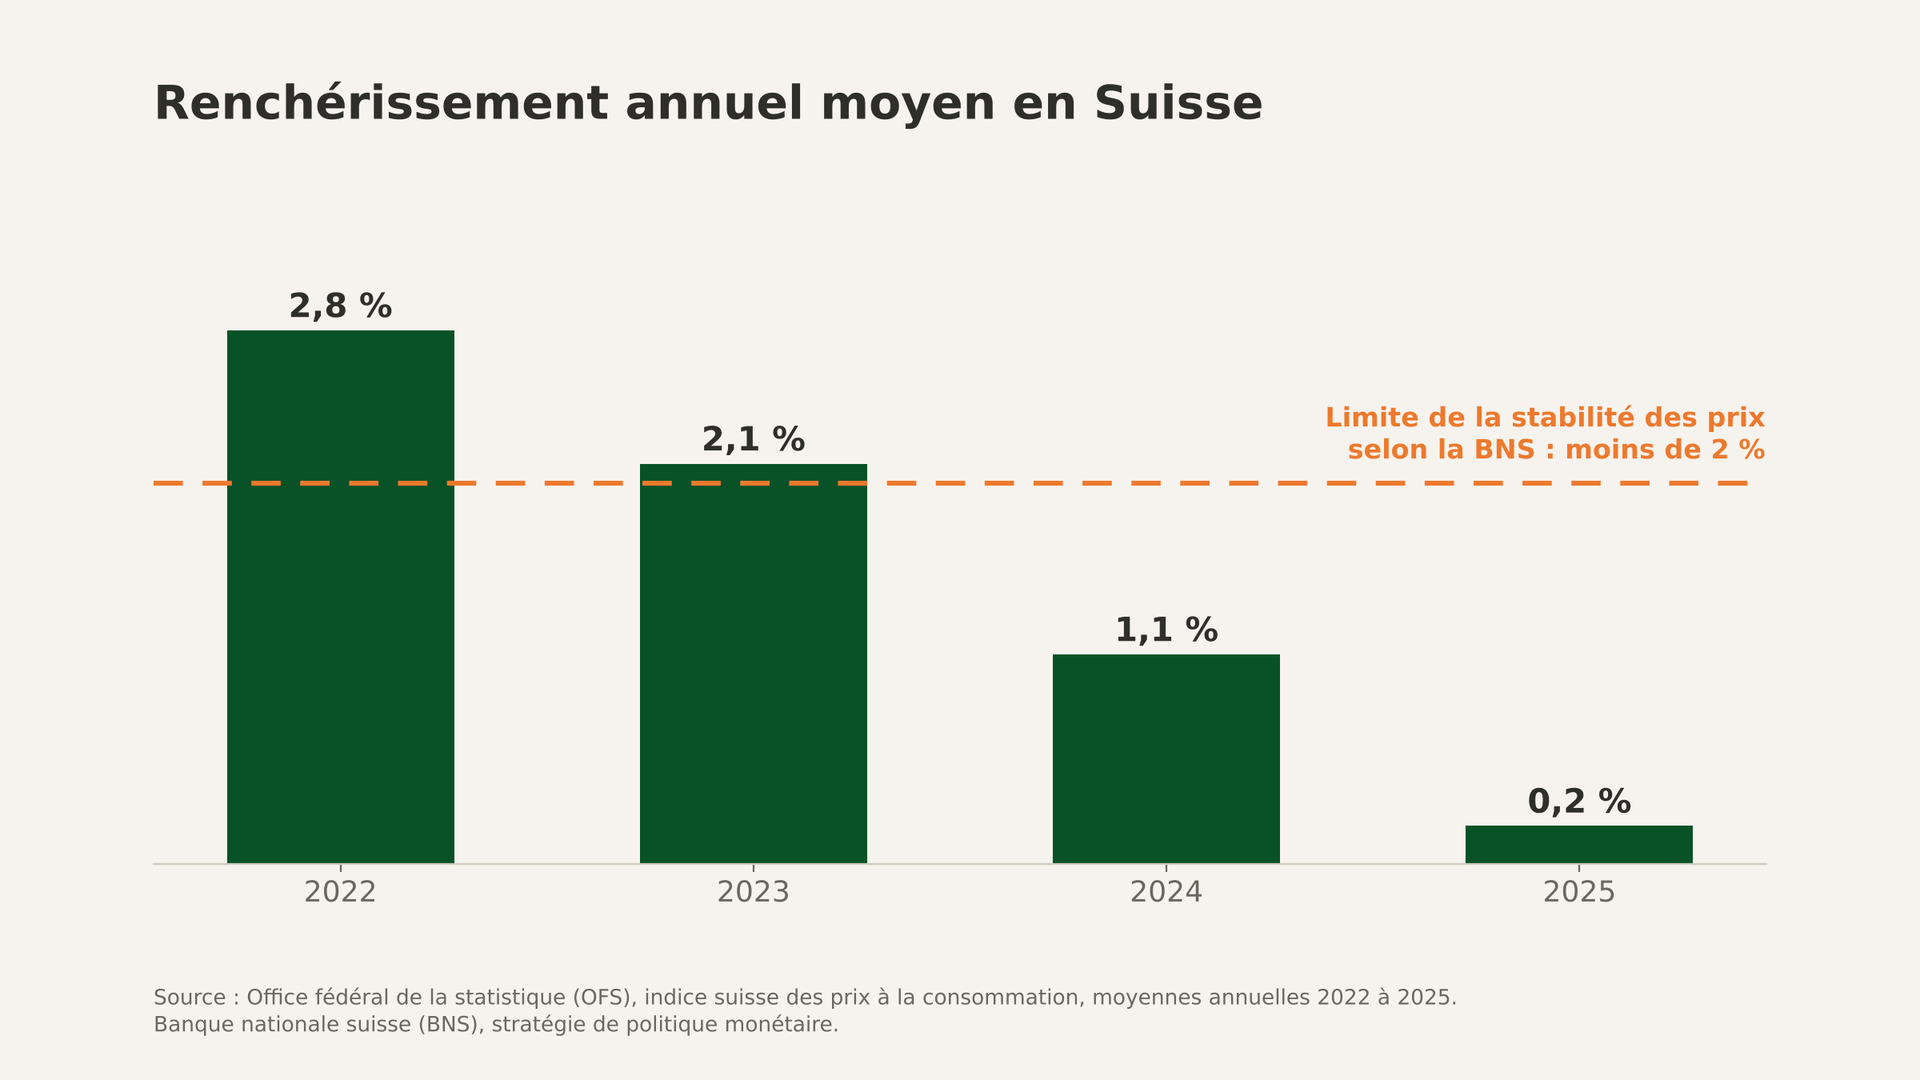
Selon l'OFS, le renchérissement annuel moyen, encore négatif en 2020 avec une baisse des prix de 0,7 %, a atteint 2,8 % en Suisse en 2022, avant de redescendre à 2,1 % en 2023. Des niveaux inhabituels pour la Suisse, mais bien inférieurs à la zone euro, où l'inflation a atteint 8,4 % en moyenne en 2022, selon la Banque centrale européenne. Depuis, il a nettement reculé, à 1,1 % en 2024, puis 0,2 % en 2025.
Le franc suisse a aussi pu jouer un rôle dans cet écart. Selon son rapport annuel 2023, la Banque nationale suisse a contré la pression inflationniste en relevant son taux directeur et en vendant des devises, ce qui soutient le franc. Or un franc plus fort rend les importations moins chères, ce qui peut limiter l'inflation importée.
Rendement nominal vs rendement réel : une distinction essentielle
Le rendement nominal est celui que l'on voit sur son relevé. Le rendement réel est ce qu'il reste une fois l'inflation prise en compte.
Gagner 2 % quand l'inflation est à 3 % : on perd de l'argent
Imaginons que vous placiez 10'000 CHF à 2 % par an. Au bout d'un an, vous disposez de 10'200 CHF, soit 200 CHF de gain en apparence.
Mais si les prix ont augmenté de 3 % pendant la même période, ce qui coûtait 10'000 CHF en coûte désormais environ 10'300. Votre capital a augmenté en francs, mais moins vite que les prix. Vous êtes plus riche sur le papier, mais légèrement plus pauvre en pouvoir d'achat.
Comment calculer son rendement réel net d'inflation
Pour une première approximation : rendement réel ≈ rendement nominal moins inflation. Un placement qui rapporte 4 % avec une inflation de 2 % offre donc environ 2 % de rendement réel, avant frais et impôts. Avec les chiffres suisses, un compte rémunéré à 0 % a perdu environ 0,2 % de pouvoir d'achat en 2025, mais environ 2,8 % en 2022.
Raisonner en rendement réel change surtout la perspective : l'objectif n'est pas seulement de voir son capital augmenter en francs, mais de savoir ce qu'il permettra d'acheter demain.
Comment les différentes classes d'actifs réagissent à l'inflation
Il n'existe pas de placements anti-inflation parfaits. Chaque classe d'actifs réagit différemment selon l'origine de l'inflation, sa durée, l'évolution des taux d'intérêt et l'horizon de placement.
Les actions : une protection partielle sur le long terme
Certaines entreprises peuvent répercuter, au moins en partie, la hausse de leurs coûts sur leurs prix de vente. Leurs revenus et leurs bénéfices peuvent alors évoluer avec le niveau général des prix. Sur de longues périodes, les actions peuvent ainsi contribuer à préserver le pouvoir d'achat.
Mais elles ne montent pas automatiquement quand l'inflation augmente. À court terme, une forte inflation peut même peser sur les marchés : hausse des coûts, consommation en recul, remontée des taux d'intérêt. Les actions s'envisagent donc dans une logique de long terme et de diversification.
Les obligations : directement exposées à l'inflation
Prenons une obligation qui verse un intérêt fixe de 1 % par an. Si l'inflation passe à 3 %, ce revenu ne bouge pas alors que les prix augmentent plus vite : le rendement réel devient négatif.
De plus, lorsqu'une banque centrale relève ses taux pour combattre l'inflation, les anciennes obligations moins rémunératrices deviennent moins attractives, et leur valeur de marché peut baisser. Toutes ne réagissent toutefois pas de la même façon : l'échéance, le taux, la qualité de l'émetteur ou une éventuelle indexation sur l'inflation changent la donne.
L'immobilier, l'or, les matières premières : des refuges à nuancer
L'immobilier est souvent présenté comme une protection, car les loyers et la valeur des biens peuvent suivre le niveau des prix à long terme. Mais il dépend aussi fortement des taux d'intérêt, de l'endettement, de l'emplacement et du marché local.
L'or est régulièrement qualifié de valeur refuge et peut jouer un rôle de diversification en période d'incertitude. Mais son prix fluctue fortement, et il ne rapporte aucun revenu. Quant aux matières premières, elles peuvent progresser lors d'un choc inflationniste, surtout lorsque l'énergie en est la cause, mais elles restent très volatiles.
Le cash : un pouvoir d'achat qui s'érode
Le cash a une qualité essentielle : il est disponible. Une réserve pour les imprévus reste indispensable, quelle que soit l'inflation.
Mais 10'000 CHF laissés dix ans sur un compte non rémunéré, avec 2 % d'inflation par an, vaudront toujours 10'000 CHF sur le papier, tout en ne permettant plus d'acheter que l'équivalent d'environ 8'200 CHF d'aujourd'hui.
La question n'est donc pas de choisir entre épargne et inflation, ni d'investir toute son épargne. Il s'agit de distinguer l'argent dont on aura besoin à court terme, qui doit rester disponible, et celui destiné au long terme, pour lequel se pose la question de sa protection.
Le rôle de la BNS face à l'inflation
La Banque nationale suisse (BNS) joue un rôle central face à l'inflation. Son mandat, ses outils et ses décisions touchent directement l'épargne et les placements des particuliers.
Ce que la BNS entend par stabilité des prix
Selon sa stratégie de politique monétaire, la BNS définit la stabilité des prix comme une hausse annuelle de l'IPC inférieure à 2 %. Une baisse persistante des prix, la déflation, va elle aussi à l'encontre de cet objectif.
Comment la politique monétaire suisse influence les prix
Le principal outil de la BNS est son taux directeur, le taux d'intérêt de référence qu'elle fixe. Lorsque l'inflation devient trop forte, elle peut le relever : le crédit devient plus cher, ménages et entreprises empruntent et dépensent moins, ce qui freine la hausse des prix. À l'inverse, elle peut l'abaisser pour soutenir l'activité.
Ce que les décisions de la BNS changent pour l'investisseur particulier
Les décisions de la BNS influencent les taux des comptes d'épargne, les rendements obligataires, le coût des hypothèques, la valorisation des actions, le marché immobilier et le cours du franc.
Faut-il pour autant modifier son portefeuille à chaque annonce ? Généralement non. Mieux vaut une stratégie cohérente avec son horizon et ses objectifs que tenter d'anticiper chaque décision, un réflexe qui rappelle pourquoi attendre le bon moment pour investir est souvent une erreur.
Conclusion
L'inflation peut sembler abstraite, mais elle touche directement notre épargne et nos projets à long terme. La réponse n'est pas de chercher « le meilleur placement contre l'inflation ». Elle consiste à distinguer épargne de précaution et capital de long terme, à raisonner en rendement réel, puis à construire progressivement une stratégie diversifiée et cohérente avec ses objectifs.
Pour faire un premier pas dès aujourd'hui, regardez le taux d'intérêt de votre compte épargne et comparez-le au dernier chiffre de l'inflation publié par l'OFS. La différence, c'est votre rendement réel.
Comprendre l'inflation, c'est déjà mieux protéger ce que vous avez construit.
Et si vous partez de loin, les premières étapes pour construire sa liberté financière suivent le même ordre : une réserve d'abord, le placement ensuite.
Pour commencer : le Parcours Fondations de l'Académie, gratuit, vous aide à consolider vos bases.
Pour aller plus loin : l'accompagnement individuel de l'Académie vous permet de faire le point sur votre situation avec un regard extérieur.
FAQ
Quel taux d'inflation est considéré comme normal en Suisse ?
Une hausse des prix inférieure à 2 % par an, sans déflation durable : c'est ainsi que la BNS définit la stabilité des prix. L'objectif n'est donc pas une inflation nulle. Même faible, l'inflation doit toutefois être prise en compte lorsqu'on épargne ou investit sur plusieurs décennies.
Comment savoir si mon portefeuille est protégé contre l'inflation ?
Il n'existe pas de test unique. Il faut regarder votre horizon de placement, la part de liquidités, la diversification, les frais et le rendement réel visé. Un portefeuille « protégé » ne monte pas chaque fois que l'inflation augmente : il cherche à préserver le pouvoir d'achat dans la durée, en respectant votre profil de risque.
L'or est-il vraiment une protection contre l'inflation ?
Parfois, mais pas systématiquement. L'or a pu servir de réserve de valeur lors de certaines crises, mais son cours peut aussi baisser alors que les prix augmentent. C'est une classe d'actifs parmi d'autres, pas une assurance contre l'inflation. Sa place dans un portefeuille dépend des objectifs et du profil de risque de chacun.
L'inflation peut-elle revenir à zéro après une période de hausse ?
Oui. Le taux d'inflation mesure la vitesse à laquelle les prix augmentent, pas leur niveau. Une inflation de 0 % signifie que les prix cessent d'augmenter, pas qu'ils reviennent à leur niveau d'avant. Pour qu'ils baissent, il faudrait une période de déflation.
⚠️ Avertissement important ⚠️
Les informations présentées dans cet article sont fournies à titre purement informatif et éducatif. Elles ne constituent en aucun cas une recommandation personnalisée, un conseil en investissement, une offre ou une sollicitation d'achat ou de vente de produits financiers.
Toute décision d'investissement doit être prise après une analyse approfondie de votre situation personnelle, de vos objectifs et de votre profil de risque, et peut nécessiter l'avis d'un conseiller financier agréé.
Les performances passées ne garantissent pas les résultats futurs. Les investissements comportent des risques, notamment le risque de perte en capital.