Il a aussi ses règles et ses contraintes, qu'il vaut mieux connaître avant de verser le moindre franc.
Qu'est-ce qu'un rachat dans le 2e pilier ?
Un rachat, c'est de l'argent que vous versez de vous-même dans votre caisse de pension, en plus des cotisations retirées chaque mois de votre salaire. Il sert à combler un retard dans votre épargne retraite.
Combler une lacune de prévoyance
Votre 2e pilier se remplit année après année, avec votre salaire. Quand certaines années manquent ou rapportent moins, votre épargne prend du retard : on parle de lacune de prévoyance.
Ce retard peut avoir plusieurs causes : un début de carrière tardif, une période à temps partiel, une pause, ou une augmentation de salaire. Dans ce dernier cas, votre caisse prévoit une rente plus élevée, mais l'épargne des années passées n'a pas suivi. Le rachat permet de rattraper une partie de cet écart, et donc d'améliorer votre future retraite.
Jusqu'où peut-on racheter ?
Vous ne pouvez pas verser autant que vous le voulez. Le maximum dépend de ce que prévoit le règlement de votre caisse, comme le fixe la loi sur la prévoyance professionnelle.
C'est votre caisse qui calcule ce montant, appelé potentiel de rachat. Il figure parfois sur votre certificat de prévoyance. Il tient compte de votre âge, de votre salaire et de l'épargne déjà accumulée. Avant tout projet, demandez-lui une attestation à jour.
Quelques cas particuliers existent. Si vous avez déjà retiré de l'argent de votre 2e pilier pour acheter un logement, vous devez d'abord le rembourser avant de pouvoir racheter. Si vous arrivez en Suisse sans avoir jamais été assuré dans une caisse de pension, des règles particulières s'appliquent. Les rachats liés à un divorce, eux, échappent à ces limites.
Le cas des indépendants affiliés à une caisse
Les indépendants ne sont pas obligés d'avoir un 2e pilier, mais ils peuvent en ouvrir un. Si le règlement de leur caisse le permet, ils peuvent alors racheter toutes les cotisations qu'ils auraient pu verser depuis le plus jeune âge possible, comme l'a rappelé le Tribunal fédéral. Pour un indépendant qui commence tard, le potentiel de rachat peut donc être élevé.
La déduction fiscale du rachat
C'est l'avantage qui fait parler du rachat. Il est réel, mais son effet dépend de votre revenu, de votre canton et du moment où vous rachetez.
Un montant déduit de votre revenu imposable
En principe, le rachat du 2e pilier se déduit de votre revenu, aussi bien pour l'impôt fédéral que pour l'impôt cantonal, comme le rappelle l'administration fiscale genevoise. Votre revenu imposable, c'est-à-dire le revenu sur lequel on calcule vos impôts, baisse donc du montant versé.
Combien allez-vous économiser ? Cela dépend de votre taux marginal, c'est-à-dire du taux d'impôt qui s'applique à vos derniers francs gagnés. Plus ce taux est élevé, plus la déduction fiscale réduit votre facture.
Un exemple chiffré
Prenons un rachat de 10'000 CHF et un taux marginal hypothétique de 25 %. Vos impôts baisseraient d'environ 2'500 CHF. Le rachat vous coûterait donc environ 7'500 CHF, pour 10'000 CHF ajoutés à votre épargne retraite. Et ces 10'000 CHF restent bloqués jusqu'à la retraite.
Ce taux sert seulement d'exemple. Selon votre canton, votre commune, votre revenu et votre situation familiale, l'économie réelle peut être bien plus faible ou plus forte. Votre administration fiscale ou un simulateur officiel donnent une estimation plus précise.
Étaler ses rachats sur plusieurs années
L'impôt sur le revenu est progressif : plus on gagne, plus le taux augmente. Avec un gros rachat en une seule année, une partie de la déduction tombe dans des tranches moins taxées, et rapporte donc moins.
Répartir un rachat sur plusieurs années peut donc, dans certains cas, augmenter l'économie totale. Attention toutefois à la règle des trois ans, expliquée juste après.
Les règles à connaître avant de racheter
Un rachat engage votre argent pour longtemps. Trois points méritent votre attention avant de vous décider, surtout si vous avez des projets dans les prochaines années.
La règle des trois ans
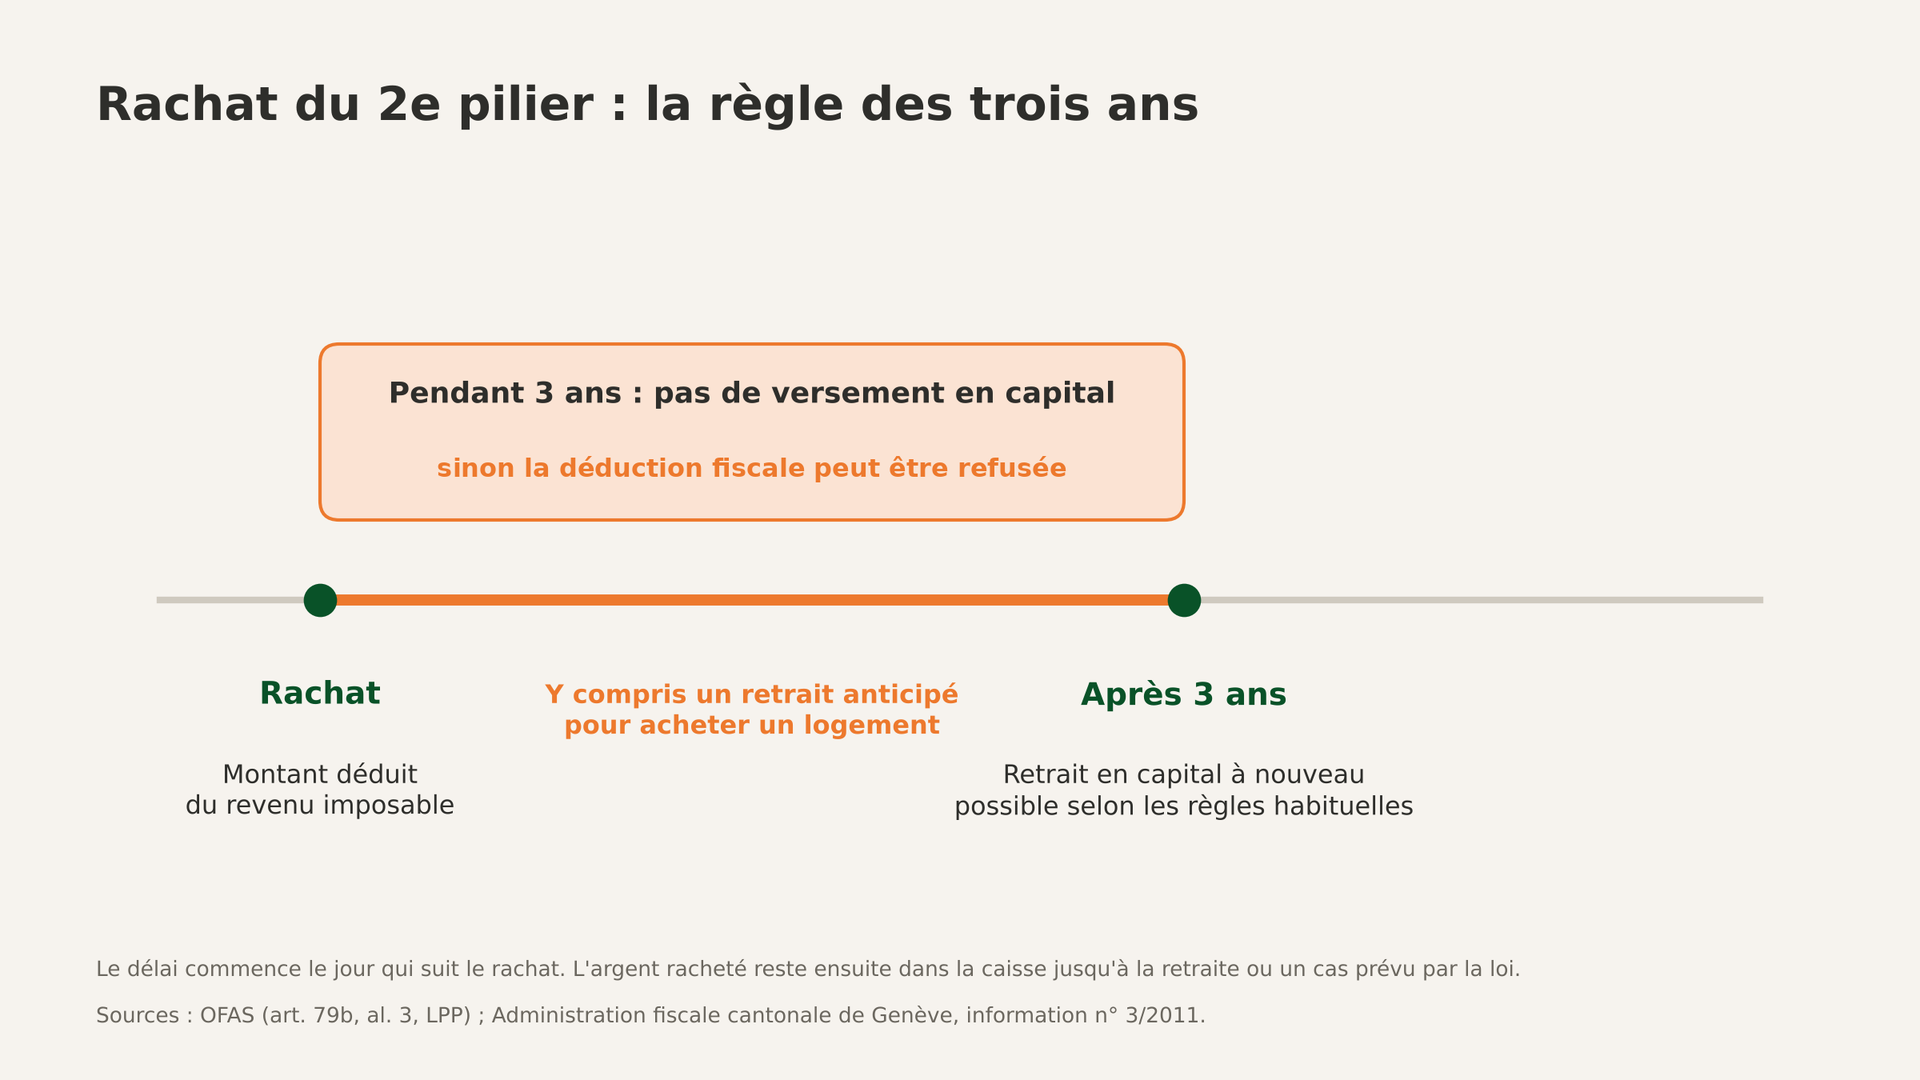
Après un rachat, la loi interdit de retirer cet argent en capital, c'est-à-dire en une seule fois, pendant trois ans. Si un capital est quand même versé, l'administration fiscale peut refuser la déduction. À Genève, par exemple, elle la refuse systématiquement, quel que soit le motif.
Cela vaut aussi pour un retrait destiné à acheter votre logement. Les trois ans commencent le lendemain du rachat. À Genève, si vous avez plusieurs caisses de pension, elles sont même prises en compte ensemble. Si vous prévoyez d'acheter votre résidence principale bientôt, un rachat peut donc vous faire perdre l'avantage fiscal.
Un argent bloqué jusqu'à la retraite
Une fois versé, l'argent rejoint votre 2e pilier. Vous ne pourrez le récupérer qu'à la retraite, ou dans quelques cas prévus par la loi, comme l'achat d'un logement, le lancement d'une activité indépendante ou un départ définitif de Suisse.
C'est pourquoi un rachat ne doit jamais se faire au détriment de votre réserve pour les imprévus. Cet argent ne pourra pas vous aider en cas de coup dur.
En attendant, il rapporte des intérêts, fixés par votre caisse.
Rachat du 2e pilier ou versement dans le 3a ?
Les deux réduisent vos impôts, mais ils ne fonctionnent pas de la même façon. Le 3a a un plafond annuel : 7'258 CHF en 2026 pour un salarié qui a une caisse de pension. Le rachat, lui, dépend de votre potentiel de rachat.
Certaines personnes commencent par le 3a, plus souple, puis envisagent un rachat. Depuis 2025, il est aussi possible, sous conditions, de rattraper des années de 3a manquées. Le 3b, lui, reste plus libre mais en général sans déduction fiscale.
Pour qui un rachat peut-il être intéressant ?
Il n'existe pas de réponse unique. Un rachat convient mieux à certaines situations qu'à d'autres, et quelques questions simples aident à y voir plus clair.
Un rachat peut avoir du sens si votre épargne retraite a pris du retard, si votre revenu imposable est assez élevé, si vous avez de l'argent disponible en plus de votre réserve et si vous n'en aurez pas besoin avant la retraite. Il en a moins si vous avez des dettes de consommation ou un projet immobilier proche.
Avant de vous décider, posez-vous ces questions :
- Ma réserve pour les imprévus est-elle constituée, et mes dettes de consommation remboursées ?
- Aurai-je besoin de cet argent dans les trois prochaines années, par exemple pour un logement ?
- Quel est mon potentiel de rachat, d'après une attestation récente de ma caisse ?
- Quelle économie d'impôt puis-je vraiment espérer, avec mon canton et mon revenu ?
Si tout est en ordre, la démarche est simple. Demandez l'attestation à votre caisse, vérifiez qu'aucun retrait en capital n'est prévu dans les trois ans, faites le versement, puis indiquez le rachat dans votre déclaration d'impôt avec le justificatif de votre caisse.
Conclusion
Le rachat du 2e pilier permet de combler une lacune de prévoyance tout en réduisant vos impôts. Mais cet argent reste bloqué jusqu'à la retraite, sauf exceptions, et un retrait en capital dans les trois ans peut annuler l'avantage fiscal.
Retenez trois idées. Le montant possible dépend de votre caisse. L'économie d'impôt dépend de votre taux marginal. Et un rachat vient après votre réserve pour les imprévus, jamais avant.
Pour faire un premier pas dès aujourd'hui, cherchez sur votre certificat de prévoyance si un montant de rachat est indiqué, ou demandez-le à votre caisse.
Bien informé, un rachat devient un choix réfléchi plutôt qu'un réflexe fiscal.
Pour commencer : le Parcours Fondations de l'Académie, gratuit, vous aide à poser les bases de vos finances à votre rythme.
Pour aller plus loin : l'accompagnement individuel de l'Académie vous aide à structurer vos décisions financières, comme la préparation de votre retraite.
FAQ
Combien peut-on racheter dans son 2e pilier ?
Cela dépend de votre caisse de pension. Le maximum découle de son règlement et tient compte de votre âge, de votre salaire et de l'épargne déjà accumulée. Votre caisse peut vous remettre une attestation qui indique ce montant. Demandez-la avant tout versement, et gardez-la avec vos documents d'impôt.
Le rachat du 2e pilier est-il toujours déductible ?
En principe oui, pour l'impôt fédéral comme pour l'impôt cantonal. Ce n'est toutefois pas garanti dans tous les cas : si un capital est retiré dans les trois ans qui suivent le rachat, même pour acheter un logement, la déduction peut être refusée. Et l'économie réelle dépend de votre taux marginal.
Peut-on retirer son 2e pilier après un rachat ?
Pas en capital pendant les trois ans qui suivent le rachat. Ensuite, les règles habituelles s'appliquent : retrait à la retraite, ou plus tôt dans les cas prévus par la loi, comme l'achat d'un logement. Si un projet de ce type approche, mieux vaut en tenir compte avant de racheter, pour ne pas perdre l'avantage fiscal.
Vaut-il mieux racheter son 2e pilier ou verser dans son 3a ?
Il n'y a pas de réponse universelle. Le 3a est plafonné chaque année mais plus souple, tandis que le rachat dépend de votre potentiel et bloque l'argent dans votre caisse jusqu'à la retraite. Certaines personnes commencent par le 3a. Le bon choix dépend de votre revenu, de vos projets et de l'argent que vous voulez garder disponible.
⚠️ Avertissement important ⚠️
Les informations présentées dans cet article sont fournies à titre purement informatif et éducatif. Elles ne constituent en aucun cas une recommandation personnalisée, un conseil en investissement, une offre ou une sollicitation d’achat ou de vente de produits financiers.
Toute décision d’investissement doit être prise après une analyse approfondie de votre situation personnelle, de vos objectifs et de votre profil de risque, et peut nécessiter l’avis d’un conseiller financier agréé.
Les performances passées ne garantissent pas les résultats futurs. Les investissements comportent des risques, notamment le risque de perte en capital.