Pourtant, cet argent est fait pour la retraite, et la loi ne le libère que dans quelques cas précis. Voici les conditions pour retirer son 2e pilier avant l'heure, et ce qu'il vaut mieux savoir avant de se lancer.
Pourquoi votre 2e pilier reste bloqué jusqu'à la retraite
Le 2e pilier sert d'abord à financer votre retraite. C'est pourquoi l'argent reste en principe dans votre caisse de pension jusqu'à ce moment-là, sauf dans les situations prévues par la loi.
Un argent réservé à votre retraite
Chaque mois, une partie de votre salaire part dans votre caisse de pension, complétée par votre employeur. Avec l'AVS, cette épargne doit vous permettre de conserver une bonne partie de votre niveau de vie une fois à la retraite.
C'est pour protéger cet objectif que le retrait du 2e pilier est très encadré. On ne peut pas y puiser comme dans un compte d'épargne. En attendant, l'argent rapporte des intérêts : pour la part minimale prévue par la loi, le taux minimal est de 1,25 % en 2026.
Trois grands cas avant la retraite
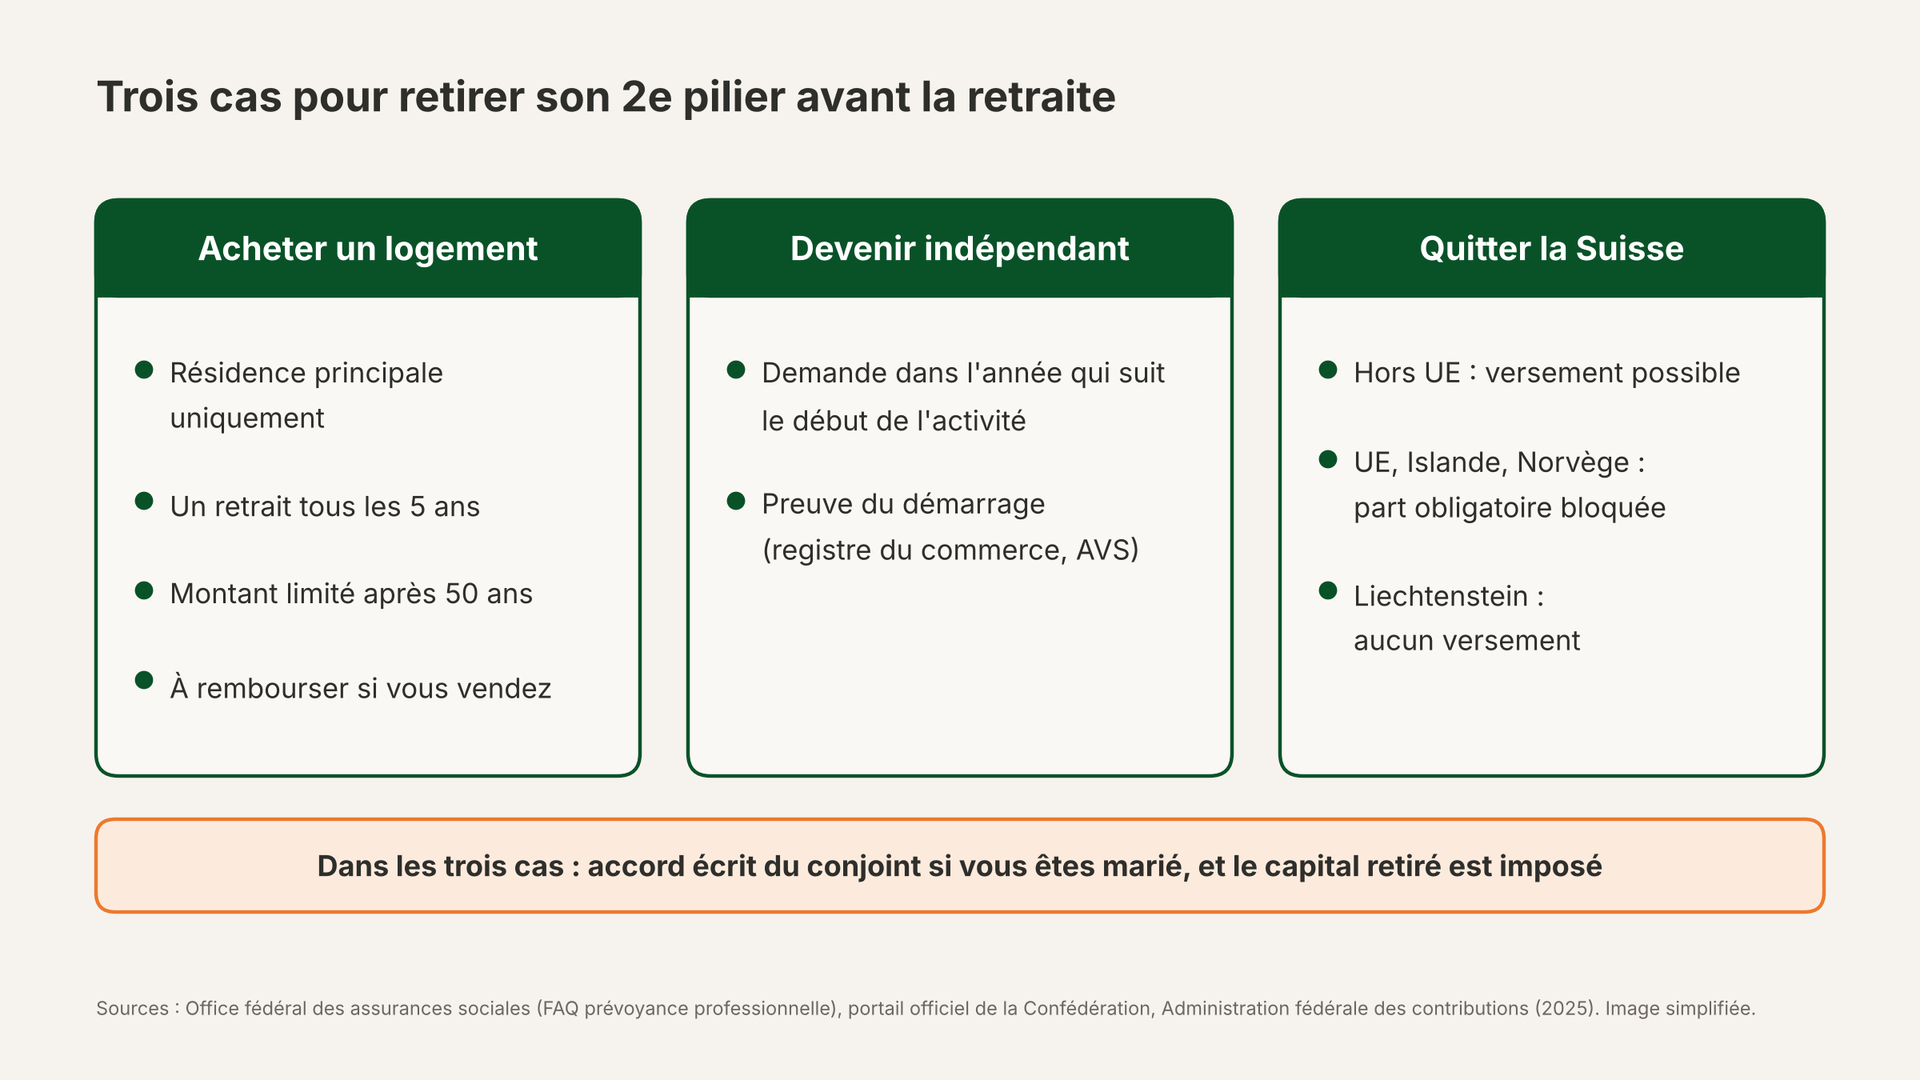
Un retrait anticipé, c'est-à-dire avant la retraite, est possible dans trois grandes situations : acheter un logement pour y vivre, lancer une activité indépendante ou quitter définitivement la Suisse.
En dehors de ces cas, l'argent reste dans votre caisse. Il n'est par exemple pas possible de retirer son 2e pilier pour rembourser des dettes. Dans les trois cas, si vous êtes marié, il faut aussi l'accord écrit de votre conjoint.
C'est votre caisse de pension qui vérifie les conditions et qui verse l'argent. Adressez-vous donc à elle en premier, avant de signer quoi que ce soit.
Retirer son 2e pilier pour acheter un logement
Acheter un logement est l'une des raisons qui permettent un retrait anticipé. Mais ce logement doit être le vôtre, celui où vous vivez, et plusieurs règles s'appliquent avant, pendant et après l'achat.
Pour votre résidence principale uniquement
L'argent ne peut servir qu'au logement où vous habitez vous-même, votre résidence principale. Vous pouvez l'utiliser pour l'acheter, pour rembourser une partie de votre hypothèque, c'est-à-dire du prêt de la banque, ou pour acheter des parts d'une coopérative d'habitation.
Il peut s'agir d'un appartement ou d'une maison, à condition d'y vivre vous-même. Une résidence secondaire ou un logement de vacances est exclu, comme le rappelle l'Office fédéral des assurances sociales.
Les règles à respecter
Pour un logement, le retrait du 2e pilier suit quatre règles principales :
- un retrait n'est possible que tous les cinq ans
- jusqu'à 50 ans, vous pouvez retirer tout votre avoir, ensuite le montant est limité
- si vous êtes marié ou en partenariat enregistré, votre conjoint ou partenaire doit donner son accord
- si vous revendez le logement, vous devez rembourser la somme à votre caisse
Ce que le retrait change pour vous
Votre rente de retraite se calcule à partir de l'épargne accumulée. Retirer de l'argent pour un logement réduit donc votre épargne, et la rente que vous toucherez plus tard. Votre caisse peut vous dire de combien.
Prenons un exemple hypothétique. Inès retire 60'000 CHF pour acheter un logement. Avec le taux de conversion de 6,8 % fixé par la loi pour la part minimale, c'est-à-dire le pourcentage qui transforme le capital en rente, cela représente environ 4'080 CHF de rente en moins par an, soit 340 CHF par mois. Et c'est sans compter les intérêts que cette somme aurait rapportés jusqu'à la retraite.
Le retrait est aussi imposé, à part de vos autres revenus et à un taux réduit, comme l'explique l'Administration fédérale des contributions. Et si vous avez fait un rachat dans votre 2e pilier au cours des trois années précédentes, le retrait peut vous faire perdre la déduction fiscale obtenue.
Retirer son 2e pilier pour devenir indépendant
Se mettre à son compte peut demander de l'argent pour démarrer. La loi permet alors, sous conditions, de retirer son 2e pilier pour devenir indépendant, puisque vous quittez le système obligatoire des salariés.
Pourquoi c'est possible
Le 2e pilier obligatoire concerne les salariés. En devenant indépendant, vous n'êtes donc plus assuré obligatoirement, et vous pouvez demander le versement de votre épargne.
Les conditions à remplir
Pour obtenir ce versement, trois conditions doivent être réunies :
- faire la demande dans l'année qui suit le début de votre activité
- prouver ce démarrage, par exemple avec une inscription au registre du commerce ou une attestation de l'AVS
- obtenir l'accord écrit de votre conjoint si vous êtes marié
Une décision à bien peser
Sans 2e pilier, votre retraite repose sur l'AVS et sur ce que vous épargnez vous-même. Si l'activité ne fonctionne pas comme prévu, l'argent investi dans l'entreprise peut être perdu, et votre épargne retraite avec lui.
En contrepartie, un indépendant sans caisse de pension peut verser davantage dans un pilier 3a : jusqu’à 20 % du revenu de son activité, au maximum 36'288 CHF en 2026. Le retrait, lui, est imposé comme pour un logement. Et ce n'est pas une obligation, car un indépendant peut aussi choisir de s'assurer au 2e pilier de façon volontaire.
Retirer son 2e pilier pour quitter la Suisse
Partir vivre à l'étranger pour de bon est la troisième situation prévue. Retirer son 2e pilier pour quitter la Suisse est possible en principe, mais ce que vous pourrez emporter dépend du pays choisi.
Un départ hors de l'Union européenne
Si vous quittez définitivement la Suisse pour vous établir à l'étranger, hors de l'Union européenne, vous pouvez en principe demander le versement de votre 2e pilier. Au Royaume-Uni, par exemple, la totalité peut être versée depuis le 1er novembre 2021.
Un départ dans l'Union européenne
Pour l'Union européenne, l'Islande ou la Norvège, la règle change. La part obligatoire, c'est-à-dire le minimum prévu par la loi, ne peut pas être retirée si vous êtes assuré obligatoirement dans votre nouveau pays. Elle reste en Suisse sur un compte bloqué jusqu'à la retraite.
La part surobligatoire, ce que votre caisse épargne en plus du minimum, peut en revanche être versée. Et pour le Liechtenstein, aucun versement n'est possible.
Avant de partir
Demandez à votre caisse de pension quelle part de votre épargne est obligatoire et laquelle ne l'est pas. Cela change ce que vous pourrez emporter. La part qui reste bloquée ne disparaît pas : elle vous attend jusqu'à la retraite.
Pensez aussi que le capital versé est imposé. Le plus simple est de prendre contact avec votre caisse quelques mois avant le départ, pour préparer les documents.
Avant de retirer : les questions à se poser
Un retrait du 2e pilier réduit votre retraite pour longtemps. Avant de faire la demande, quelques questions simples vous aident à vérifier que le projet tient debout.
- Ma réserve pour les imprévus restera-t-elle intacte une fois le projet lancé ?
- Ai-je demandé à ma caisse le montant que je peux retirer et l'effet sur ma rente ?
- Ai-je estimé l'impôt sur le retrait auprès de mon administration fiscale ?
- Ai-je fait un rachat dans mon 2e pilier au cours des trois dernières années ?
- Mon conjoint est-il d'accord, et avons-nous pris la décision ensemble ?
Si l'une de ces réponses reste floue, prenez le temps de la clarifier. Quelques semaines de réflexion pèsent peu face à vingt ou trente ans de retraite.
Conclusion
Le 2e pilier est fait pour votre retraite. La loi permet de le retirer plus tôt dans trois cas : l'achat de votre résidence principale, le lancement d'une activité indépendante et un départ définitif de Suisse.
Chaque cas a ses conditions, et un retrait a toujours un prix : moins d'épargne pour la retraite, un impôt à payer, et parfois une partie qui reste bloquée. Il mérite donc d'être préparé, pas décidé dans l'urgence.
Pour faire un premier pas dès aujourd'hui, retrouvez votre dernier certificat de prévoyance et notez le montant de votre avoir de vieillesse. Vous saurez ainsi de quoi vous parlez avec votre caisse.
Un projet bien préparé protège aussi votre retraite.
Pour commencer : le Parcours Fondations de l'Académie, gratuit, vous aide à poser les bases de vos finances à votre rythme.
Pour aller plus loin : l'accompagnement individuel de l'Académie vous aide à structurer vos décisions financières, comme la préparation de votre retraite.
FAQ
Peut-on retirer son 2e pilier pour rembourser ses dettes ?
Non. La loi ne prévoit aucune possibilité de retirer son 2e pilier pour payer des dettes, même importantes. Si vos dettes deviennent difficiles à gérer, des services de conseil en désendettement existent dans tous les cantons et peuvent vous aider à retrouver un budget tenable.
Le retrait du 2e pilier est-il imposé ?
Oui. Le capital retiré est imposé séparément de vos autres revenus, à un taux réduit pour l'impôt fédéral. Les règles et les taux varient ensuite d'un canton à l'autre. Le montant de l'impôt dépend donc de votre lieu de domicile et de la somme retirée, ce qui mérite d'être vérifié avant toute décision.
Faut-il l'accord de son conjoint pour retirer son 2e pilier ?
Oui, si vous êtes marié. Que ce soit pour un logement, pour devenir indépendant ou pour quitter la Suisse, votre caisse vous demandera l'accord écrit de votre conjoint. Pour un logement ou une activité indépendante, la même règle vaut pour un partenaire enregistré.
Comment retrouver un 2e pilier oublié avant de demander un retrait ?
Contactez la Centrale du 2e pilier, qui renseigne gratuitement sur les avoirs oubliés. Si vous n'avez pas répondu à un formulaire de transfert en quittant un emploi, votre argent a peut-être été confié à l'institution supplétive, une fondation qui garde les avoirs sans instructions.
⚠️ Avertissement important ⚠️
Les informations présentées dans cet article sont fournies à titre purement informatif et éducatif. Elles ne constituent en aucun cas une recommandation personnalisée, un conseil en investissement, une offre ou une sollicitation d’achat ou de vente de produits financiers.
Toute décision d’investissement doit être prise après une analyse approfondie de votre situation personnelle, de vos objectifs et de votre profil de risque, et peut nécessiter l’avis d’un conseiller financier agréé.
Les performances passées ne garantissent pas les résultats futurs. Les investissements comportent des risques, notamment le risque de perte en capital.