La diversification n'est pas une stratégie réservée aux gestionnaires de fonds professionnels. C'est un principe de base accessible à n'importe quel investisseur, qui réduit le risque sans nécessairement réduire le rendement attendu. Encore faut-il comprendre ce que diversifier veut vraiment dire, et ce que ça ne fait pas.
Qu'est-ce que la diversification et pourquoi ça fonctionne ?
Le principe est simple : diversifier consiste à ne pas concentrer tout son capital sur une même source de risque. Mais concrètement, comment répartir ses placements, et jusqu'où ?
Prenons deux personnes. La première investit 10'000 CHF dans les actions d'une seule entreprise suisse. La seconde investit la même somme dans plusieurs centaines d'entreprises, réparties entre différents secteurs et différents pays.
Toutes deux sont exposées aux fluctuations des marchés. Mais la première dépend entièrement du sort d'une seule entreprise : un scandale, une perte de marché ou une mauvaise décision stratégique peut peser lourdement sur son patrimoine. Pour la seconde, un tel événement n'aura généralement qu'un impact limité sur l'ensemble.
La corrélation entre actifs : le vrai moteur de la diversification
La corrélation mesure la tendance de deux placements à évoluer ensemble. Si deux actifs montent et baissent presque toujours au même moment, leur corrélation est élevée. S'ils évoluent différemment, elle est plus faible.
Ce principe est au cœur de la théorie moderne du portefeuille, développée dès 1952 par Harry Markowitz, qui a reçu en 1990, avec William Sharpe et Merton Miller, le prix Nobel d'économie. Ses travaux ont montré que le risque d'un portefeuille ne dépend pas seulement du risque de chaque placement, mais aussi de la façon dont ils évoluent les uns par rapport aux autres.
Un portefeuille de dix entreprises du même secteur contient dix actions, mais elles peuvent toutes être touchées en même temps par une même crise ou une même réglementation. Diversifier, ce n'est donc pas posséder beaucoup de placements : c'est posséder des placements exposés à des moteurs de risque différents.
Risque spécifique vs risque de marché : ce qu'on peut éliminer et ce qu'on ne peut pas
On distingue deux grandes catégories de risque.
Le risque spécifique est lié à une entreprise, un secteur ou parfois un pays : la perte d'un client important, un scandale, une nouvelle réglementation. Une diversification suffisamment large permet de le réduire fortement.
Le risque de marché, lui, touche une grande partie des investissements en même temps. Ce risque ne disparaît pas parce qu'on possède davantage de titres : la diversification le réduit en partie, mais ne peut pas le supprimer.
Les différentes dimensions de la diversification
Une bonne diversification de portefeuille se réfléchit à plusieurs niveaux. Elle ne se limite pas au nombre de placements, elle porte sur ce qu'ils ont en commun et sur ce qui les distingue.
Par classe d'actifs : actions, obligations, immobilier, liquidités
Un portefeuille peut combiner différentes classes d'actifs. Actions, obligations, immobilier ou simple réserve de liquidités : chacune joue un rôle différent.
Les actions permettent de participer à la croissance des entreprises, avec un potentiel de rendement intéressant à long terme, mais des fluctuations parfois fortes. Les obligations, des prêts accordés à des États ou à des entreprises, ont un comportement différent, même si elles peuvent aussi perdre de la valeur. L'immobilier apporte une autre exposition, directement ou via des fonds. Les liquidités, enfin, servent aux besoins à court terme et aux imprévus.
Par zone géographique : éviter le biais domestique
Suisse, Europe, États-Unis, Asie, marchés émergents : chaque économie a sa structure, ses entreprises dominantes, sa devise et ses cycles. Selon sa fiche de septembre 2026, le MSCI World rassemble 1'249 grandes et moyennes entreprises de 23 marchés développés et couvre environ 85 % de la capitalisation boursière flottante de chacun d'eux. Un indice mondial n'élimine pas le risque, mais il évite qu'un portefeuille d'actions repose sur un seul pays.
Par secteur d'activité : ne pas être 100 % exposé à un seul secteur
Technologie, finance, santé, industrie, énergie : les secteurs ne réagissent pas tous de la même façon. Une hausse des taux pénalise certaines activités plus que d'autres, et une hausse du prix du pétrole profite à certaines entreprises tout en en fragilisant d'autres. Un portefeuille réparti entre plusieurs secteurs amortit ces écarts.
Par horizon de temps : court terme et long terme ne suivent pas les mêmes logiques
La diversification se pense aussi en fonction du moment où l'argent sera nécessaire. Pour une dépense prévue dans six mois, la priorité est la disponibilité et la stabilité du capital. Pour un projet à vingt ans, il devient possible d'accepter des fluctuations en échange d'un potentiel de rendement supérieur.
Le biais domestique : un piège particulièrement présent en Suisse
Nous avons naturellement tendance à préférer ce que nous connaissons. En finance, cette tendance porte un nom : le biais domestique, ou home bias.
La tendance à surpondérer les actions suisses parce qu'on « connaît mieux »
Investir dans une grande entreprise suisse paraît rassurant : on connaît son nom, on utilise parfois ses produits, son action est cotée en francs. Mais connaître une marque ne rend pas l'investissement moins risqué.
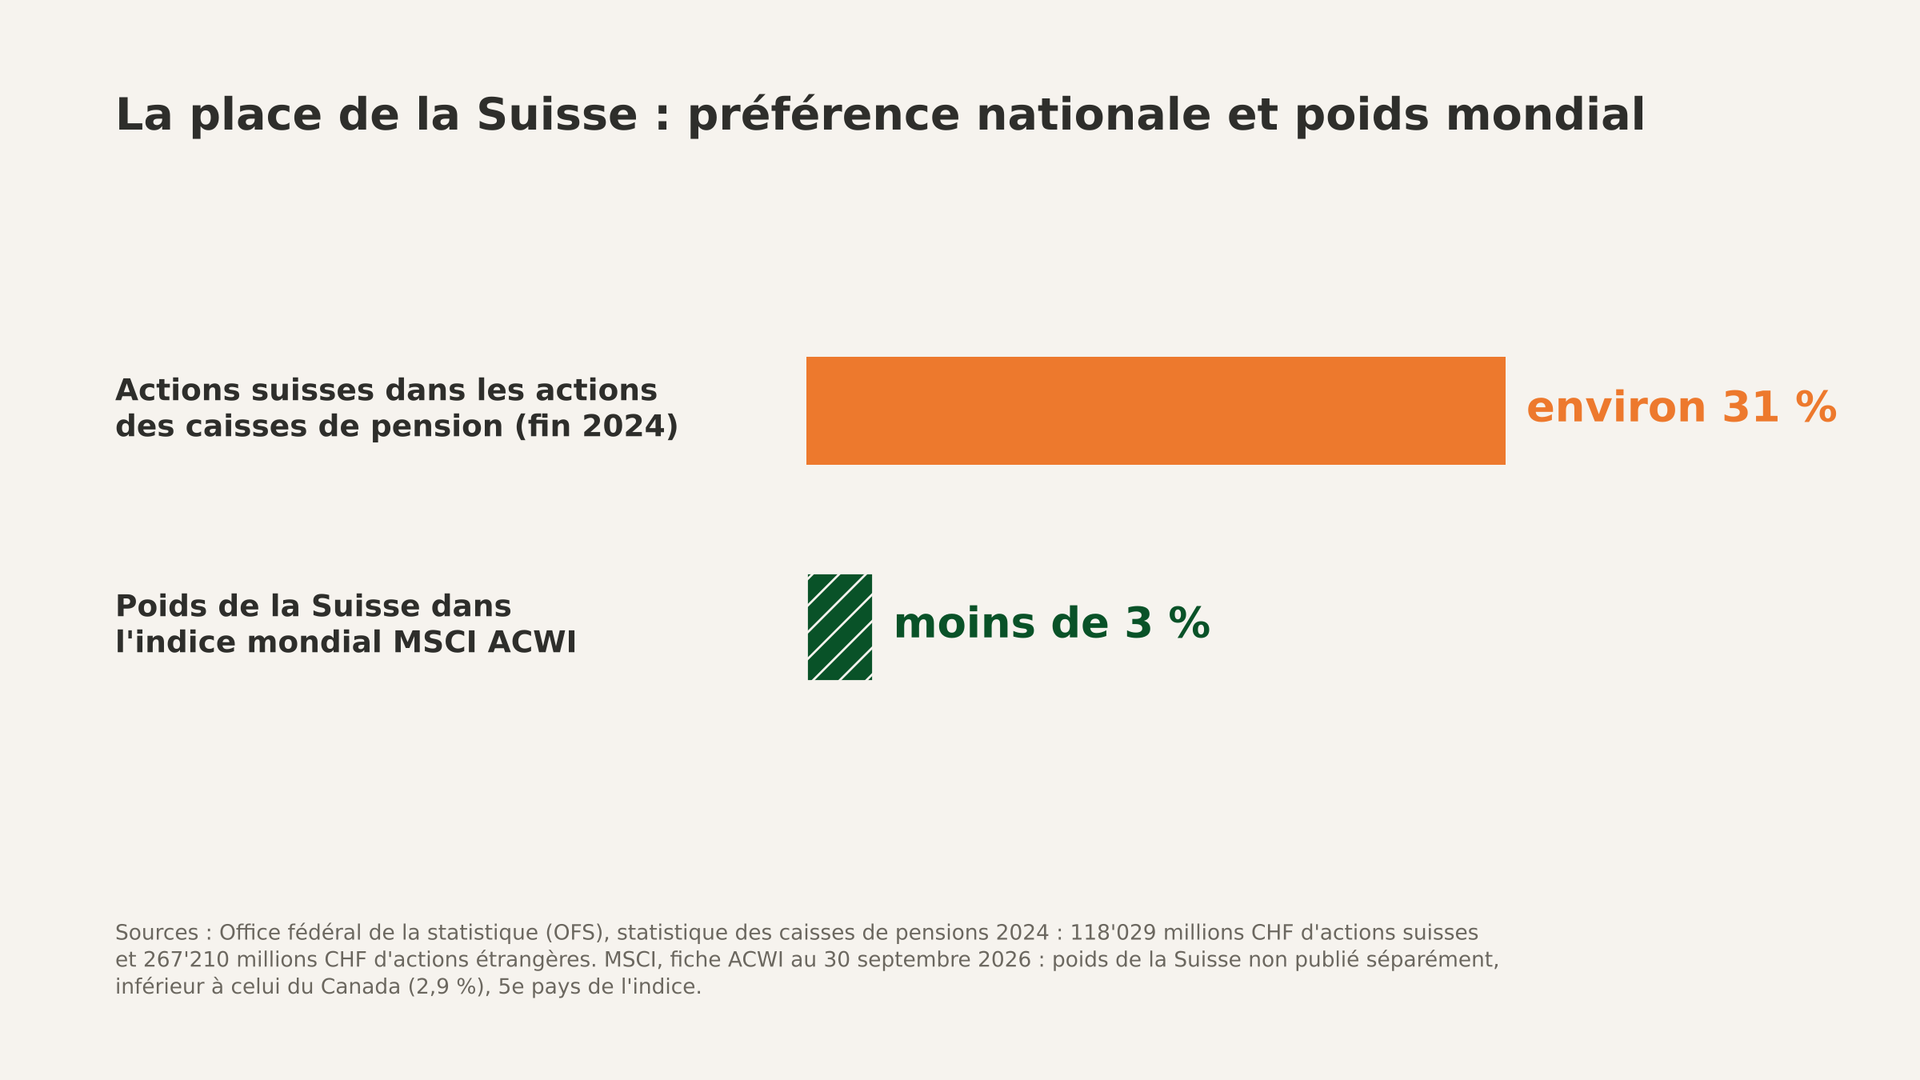
Les caisses de pension suisses en donnent un bon exemple. Fin 2024, environ 31 % des actions qu'elles détenaient étaient suisses, selon l'Office fédéral de la statistique, alors que la Suisse pèse moins de 3 % de l'indice mondial MSCI ACWI.
Le marché suisse est solide, et le Swiss Performance Index (SPI) en est la référence la plus large. Mais il est aussi très concentré.
Selon SIX, les 20 plus grandes et plus liquides actions suisses représentent environ 80 % de la capitalisation du marché suisse des actions. Investir uniquement en Suisse revient donc à dépendre d'un seul marché et de quelques grandes entreprises.
Pour un investisseur suisse, la diversification géographique ne signifie pas abandonner les entreprises suisses. Elle consiste plutôt à se demander quelle place elles doivent occuper dans un portefeuille global.
Pourquoi une économie solide comme la Suisse ne protège pas d'une crise globale
L'économie suisse est très ouverte. Certaines grandes entreprises suisses réalisent l'essentiel de leurs activités à l'étranger et restent exposées aux cycles internationaux. Et lorsqu'un choc devient mondial, les frontières ne protègent pas un portefeuille : de nombreuses régions et classes d'actifs peuvent alors baisser en même temps.
Comment commencer à diversifier concrètement avec des moyens limités
Il y a quelques décennies, détenir des centaines d'entreprises internationales demandait un capital important. Aujourd'hui, c'est accessible même avec de petits montants, une fois la réserve pour les imprévus constituée. C'est une bonne nouvelle quand on débute en investissement.
Les ETF comme premier outil de diversification accessible
Les ETF, ou fonds indiciels cotés, permettent d'investir dans un ensemble de titres à travers un seul instrument. Un ETF qui suit un indice mondial peut donner accès à plusieurs centaines, voire plus d'un millier d'entreprises.
Mais un ETF n'est pas automatiquement diversifié. Un ETF consacré aux entreprises technologiques américaines reste concentré sur un secteur et un pays, et un ETF d'actions suisses reste exposé à la Suisse. Il faut donc toujours regarder ce qu'il contient : pays, secteurs, nombre d'entreprises et poids des principales positions.
Exemple de répartition simple (illustratif, sans être une recommandation personnalisée)
Une personne qui organise un capital de long terme pourrait réfléchir en « briques » : une partie en actions internationales largement diversifiées, une partie en obligations, éventuellement une exposition immobilière, et des liquidités. À l'intérieur des actions, elle vérifierait ensuite qu'elle ne dépend pas d'un seul pays ou d'un seul secteur.
La part de chaque brique dépend de l'horizon, des objectifs, de la capacité financière et de la tolérance aux fluctuations. Il n'existe donc pas de répartition universelle. L'essentiel est que chaque ligne du portefeuille ait un rôle.
Conclusion
La diversification ne garantit pas les gains : elle gère le risque. Personne ne sait avec certitude quelle entreprise, quel secteur ou quel pays fera le mieux demain. Diversifier, c'est simplement refuser de faire dépendre tout son patrimoine d'un seul pari. Cela se joue entre classes d'actifs, pays et secteurs, sans perdre de vue son horizon.
Pour faire un premier pas dès aujourd'hui, listez vos placements actuels, y compris votre pilier 3a. Notez pour chacun sa classe d'actifs, son pays et son secteur principal. Vous verrez vite où se concentre votre risque.
Un portefeuille n'a pas besoin d'être parfait pour être mieux réparti.
Pour commencer : le Parcours Fondations de l'Académie, gratuit, vous aide à consolider vos bases avant d'aller plus loin dans l'investissement.
Pour aller plus loin : le Diagnostic financier de l'Académie vous aide à faire un premier point sur votre situation, sans engagement.
FAQ
Peut-on trop diversifier ?
Oui, dans une certaine mesure. Accumuler des produits qui investissent finalement dans les mêmes entreprises rend le portefeuille plus complexe sans le rendre plus diversifié. Posséder cinq ETF ne signifie pas être cinq fois mieux diversifié s'ils contiennent essentiellement les mêmes actions. Ce sont les expositions réelles qui comptent, pas le nombre de lignes.
Un seul ETF monde suffit-il à diversifier son portefeuille ?
Il offre une diversification très large au sein des actions, mais pas sur toutes les dimensions. Certains indices « monde » ne couvrent que les marchés développés, et les plus petites entreprises en sont souvent absentes. Surtout, un ETF composé à 100 % d'actions reste un investissement à 100 % en actions : il ne remplace pas la diversification entre classes d'actifs.
La diversification protège-t-elle en cas de crise mondiale ?
Elle limite certains risques, mais n'offre pas de protection absolue. Pendant une crise majeure, les marchés peuvent alors évoluer davantage ensemble, et de nombreux actifs peuvent baisser simultanément. La diversification reste utile, car elle réduit la dépendance à une seule entreprise, un seul pays ou un seul scénario.
Faut-il diversifier différemment selon son horizon d'investissement ?
Oui. Plus l'échéance est proche, moins on peut se permettre une forte baisse temporaire. À l'inverse, un horizon de plusieurs décennies permet davantage de traverser les fluctuations. La bonne diversification commence donc par vos objectifs et par le temps dont vous disposez pour les atteindre.
⚠️ Avertissement important ⚠️
Les informations présentées dans cet article sont fournies à titre purement informatif et éducatif. Elles ne constituent en aucun cas une recommandation personnalisée, un conseil en investissement, une offre ou une sollicitation d’achat ou de vente de produits financiers.
Toute décision d’investissement doit être prise après une analyse approfondie de votre situation personnelle, de vos objectifs et de votre profil de risque, et peut nécessiter l’avis d’un conseiller financier agréé.
Les performances passées ne garantissent pas les résultats futurs. Les investissements comportent des risques, notamment le risque de perte en capital.